Sverige tappar mark i konkurrensen om skatteavtal
Bra skatteavtal minskar risken för dubbelbeskattning och förbättrar villkoren för svenska företag som verkar internationellt. Men Sverige har tappat tempo både när det gäller att teckna nya avtal och att modernisera de gamla. Det visar en ny rapport från Svenskt Näringsliv som presenterades vid ett seminarium under tillväxtveckan.
– Skatteavtalen är viktiga för Sveriges konkurrenskraft. Företag jämför svenska villkor med andra länders när investeringar och etableringar planeras, konstaterade Claes Hammarstedt, skattejurist på, när han inledde seminariet.
Skatteavtal fyller flera viktiga funktioner. De ska undanröja dubbelbeskattning, fördela beskattningsrätten mellan länder och motverka skatteflykt. De sätter också tak för källskatter och innehåller mekanismer för att lösa tvister mellan länder.
För företagen får avtalens utformning konkreta ekonomiska konsekvenser. Bra avtal kan ge lägre skattekostnader och förbättra investeringskalkyler. Det kan i sin tur bidra till fler investeringar och bättre förutsättningar för tillväxt.
Sverige har tappat tempo
Svenskt Näringsliv har tidigare granskat Sveriges skatteavtal 2010 och 2014. I den nya studien ”Konkurrenskraften i Sveriges skatteavtal” jämförs Sverige med 14 andra utvalda länder.
Fram till millennieskiftet var Sverige framgångsrikt med att förhandla fram skatteavtal med konkurrenskraftiga villkor. Rapporterna 2010 och 2014 visade att Sverige tappat tempo och denna trend fortsätter.
När det gäller avtalsnätets omfattning hamnar Sverige på plats 11 av de 15 jämförda länderna, med 81 avtal. Storbritannien har flest med 136. Det finns samtidigt 95 länder som minst ett av jämförelseländerna har avtal med men där Sverige saknar motsvarande avtal. Bland länder där Sverige saknar skatteavtal finns Algeriet, Förenade Arabemiraten, Kuwait, Marocko, Peru, Portugal och Grekland.
Sverige har också halkat efter när det gäller att underhålla, omförhandla och modernisera befintliga avtal. I den jämförelsen hamnar Sverige sist bland de granskade länderna. Sedan år 2000 har Sverige omförhandlat 22 avtal. Schweiz har under samma period omförhandlat 96.
Även innehållet i avtalen visar enligt rapporten en negativ utveckling. Andelen svenska avtal där minst ett konkurrentland erbjuder bättre villkor har ökat från 28 procent 2010 till 37 procent 2014 och 43 procent i årets undersökning.
Claes Hammarstedt pekade också på nya utmaningar. Det internationella arbetet med BEPS har gjort skatteområdet mer komplext, inom FN finns initiativ som kan förändra fördelningen av beskattningsrätten mellan länder och antalet internationella skattetvister ökar, med risk för dubbelbeskattning som följd.
Hans slutsats är att Sverige behöver gå från ett mer passivt förhållningssätt till en långsiktig strategi för skatteavtalen: prioritera viktiga länder, modernisera befintliga avtal, bredda avtalsnätet och arbeta kontinuerligt med frågan.
Finansdepartementet: Sverige är en öppen ekonomi
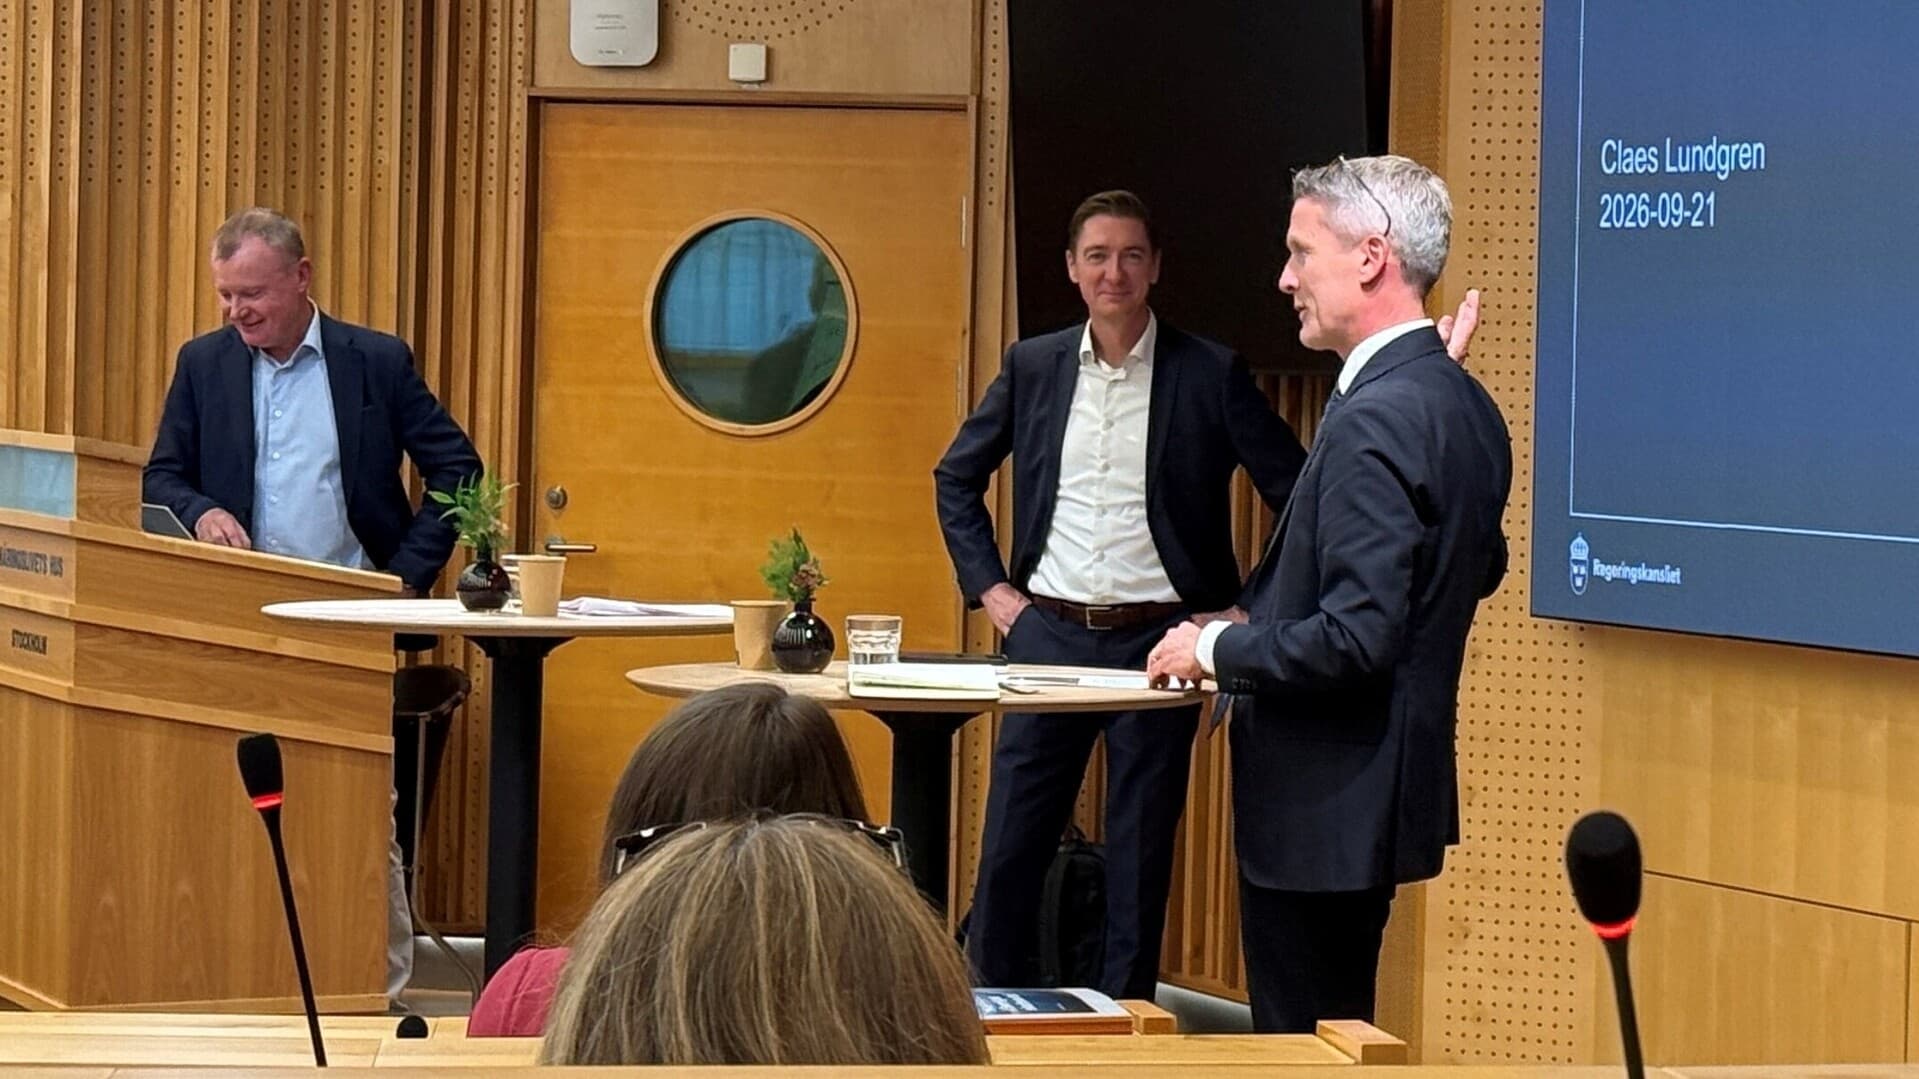
Claes Lundgren, departementsråd på Finansdepartementet, beskrev regeringens arbete med skatteavtalen. Utgångspunkten är att Sverige är en liten, öppen och exportberoende ekonomi och därför behöver konkurrenskraftiga villkor – även på skatteområdet.
Han framhöll samtidigt att det internationella skatteområdet har förändrats kraftigt under de senaste 15 åren. Sverige har ett brett avtalsnät, framför allt med bilaterala avtal men också med multilaterala lösningar, exempelvis det nordiska skatteavtalet.
Enligt Lundgren pågår ett kontinuerligt underhåll av avtalen. Finansdepartementet förhandlar för närvarande om fullständiga skatteavtal med två länder och om protokoll med flera andra. Omkring åtta till nio personer på departementet arbetar med skatteavtalsfrågorna.
Målet är bland annat att minska risken för dubbelbeskattning. Samtidigt måste Sverige väga detta mot risken för skatteundandragande. Vilka länder Sverige väljer att förhandla med påverkas också av möjligheterna att nå framgång och vilka krav motparten kan komma att ställa.
Lundgren sammanfattade skatteavtalen som en viktig del av ett större internationellt skattearbete.
”Problemet uppstår när länderna inte är överens”
Jesper Barenfeld, skattechef på AB Volvo, gav företagsperspektivet. För ett internationellt verksamt företag är det inte nödvändigtvis avgörande vilket land som tar ut skatten – så länge beskattningsrätten fördelas på ett fungerande sätt.
Problemen uppstår när systemen inte passar ihop. Det kan handla om källskatter som inte går att avräkna, asymmetrier mellan ländernas regler eller alltför höga källskatter. Länder kan också göra olika bedömningar av hur internationella skatteregler ska tillämpas.
Konsekvenserna kan bli mycket konkreta. Om källskatten på en viss transaktion blir för hög kan ett företag behöva organisera om verksamheten och flytta tjänster för att undvika transaktionen. Ett annat område där skillnader mellan länder skapar problem är bedömningen av vad som ska räknas som forskning och utveckling.
Bättre skatteavtal kan också gynna den svenska skattebasen. Barenfeld beskrev hur Volvos internprissättningsmodell syftar till att fördela resultatet mellan verksamheter och länder. När vinster av synergier hamnar i Sverige påverkar det den svenska bolagsskattebasen och förutsättningarna för verksamheten här.
En del av en regelbaserad världsordning
Bertil Wiman, professor i finansrätt vid Uppsala universitet, beskrev rapporten som ett gediget faktaunderlag och placerade frågan i ett bredare perspektiv.
Skatteavtal är, framhöll han, en del av en regelbaserad världsordning. Länder fortsätter att förhandla fram avtal för att säkerställa att inkomster inte beskattas två gånger.
För företag handlar det ytterst om förutsägbarhet. När det finns tydliga regler för hur beskattningsrätten ska fördelas mellan länder minskar osäkerheten – och därmed förbättras möjligheterna att fatta långsiktiga investeringsbeslut.
Rapportens budskap är att Sverige har mycket att vinna på att åter prioritera skatteavtalen. För en liten och internationellt orienterad ekonomi är ett modernt och konkurrenskraftigt avtalsnät inte bara en skattefråga. Det är också en fråga om investeringar, konkurrenskraft och tillväxt.