Dold moms ger 25 procent dyrare välfärd – nu krävs ett bättre system
Momsundantagen inom välfärden infördes för att hålla kostnaderna nere och göra tjänsterna mer tillgängliga. I dag riskerar de i stället att göra investeringar dyrare, snedvrida konkurrensen och skapa ett svåröverskådligt lapptäcke av kompensationssystem. I en ny rapport pekar Svenskt Näringsliv på en lösning: nollbeskattad välfärd med full avdragsrätt för ingående moms.

– Momsen är i grunden en bra konsumtionsskatt när den fungerar som den ska. Men momspusslet inom välfärden har blivit så komplicerat att det är svårt även för experter att överblicka hur reglerna påverkar företag, samhälle och i förlängningen tillväxten, säger Anna Sandberg Nilsson, momsexpert.
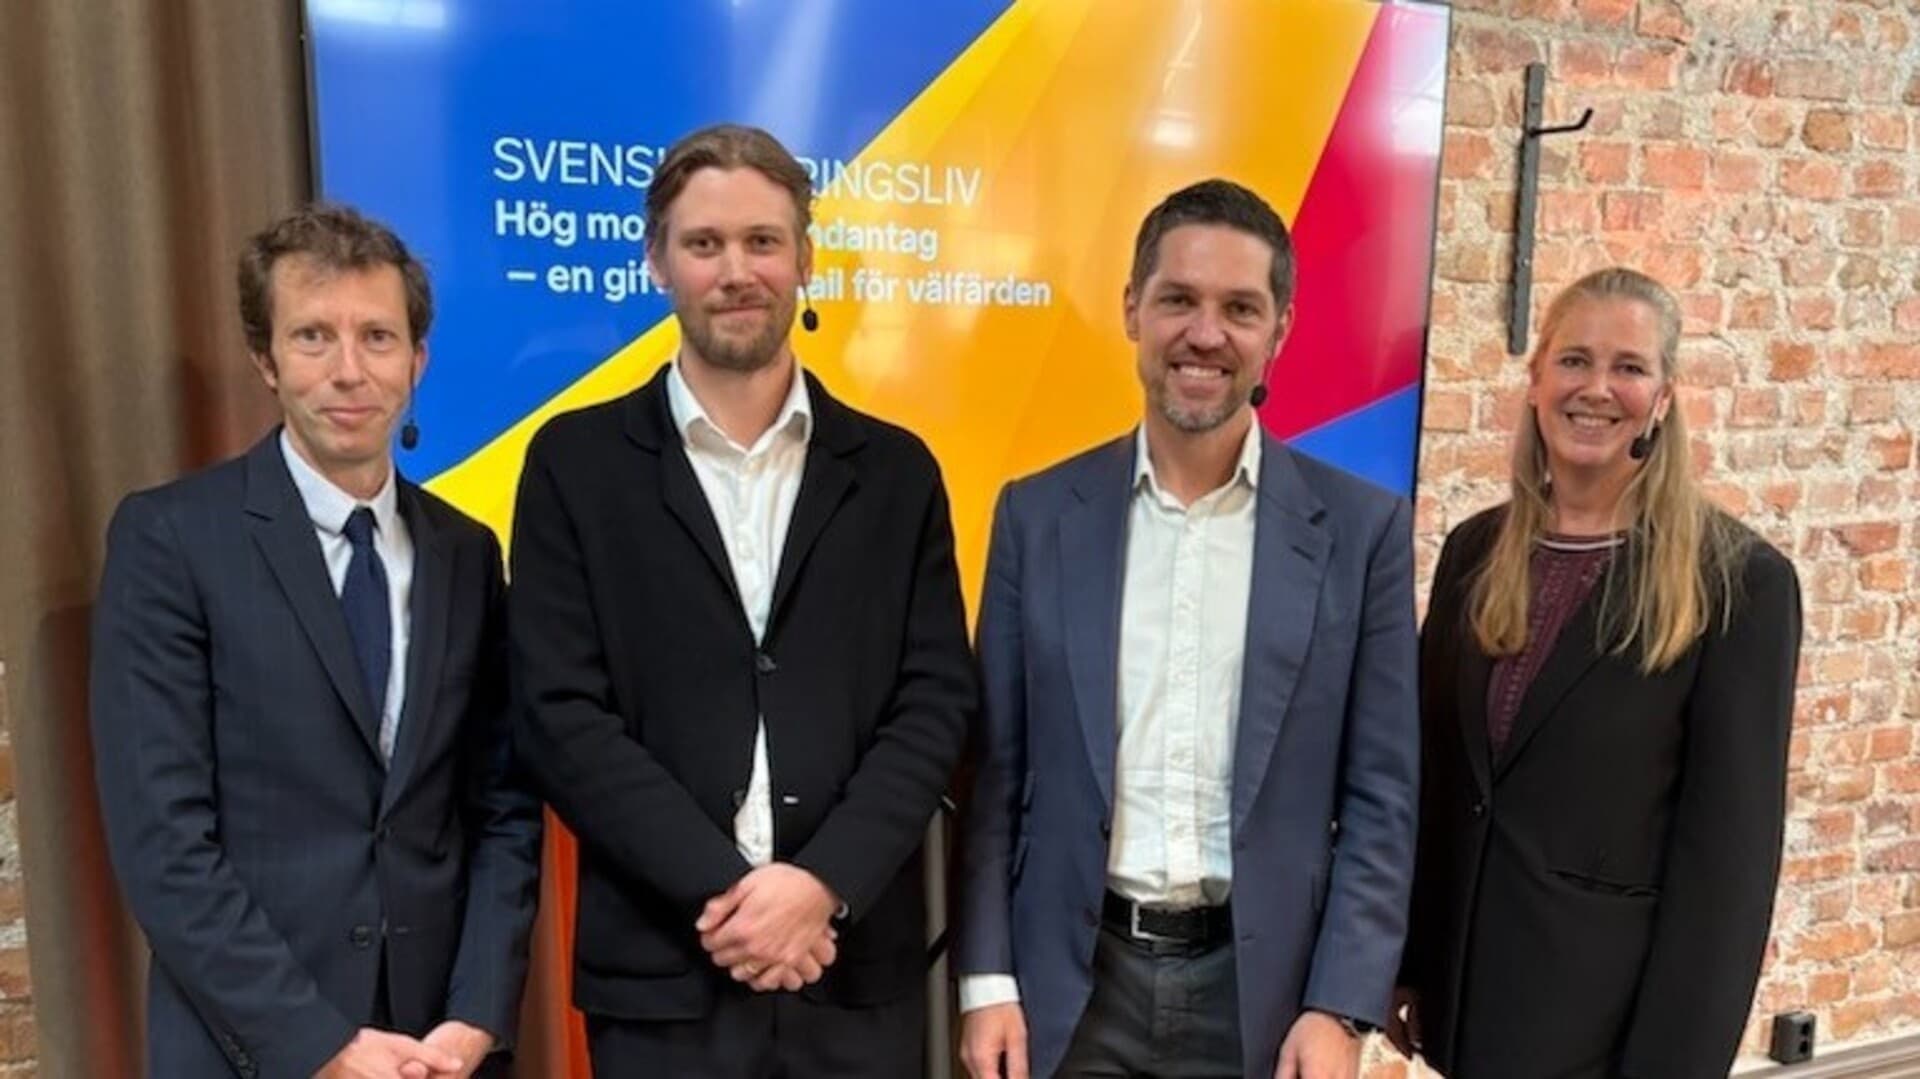
Tillsammans med nationalekonomen Oscar Brissle har hon skrivit rapporten Hög momsskattesats och undantag för välfärden – en giftig cocktail, som presenterades och diskuterades vid ett seminarium.
Investeringar blir dyrare
Problemet uppstår eftersom välfärdsföretag som bedriver momsbefriad verksamhet inte har rätt att dra av ingående moms på sina inköp. Momsen blir därmed en kostnad i verksamheten – så kallad dold moms.
Det får konsekvenser när välfärden står inför stora investeringar i bland annat AI och digitalisering, forskning och utveckling, lokaler och utrustning.
– När ett företag inte kan dra av momsen kan en investering i praktiken bli 25 procent dyrare. Vi står inför stora behov av ny välfärdsteknik som kan underlätta för både personal och brukare, men dagens system gör sådana satsningar dyrare, säger Anna Sandberg Nilsson.
Även yrkesskolor påverkas. Utbildningsföretag får en schablonmässig kompensation på sex procent, men den motsvarar inte den faktiska momskostnaden för verksamheter som behöver investera mycket i exempelvis maskiner och annan utrustning.
För att minska snedvridningen mellan offentlig och privat verksamhet har olika kompensationssystem vuxit fram. Rapportförfattarna har identifierat omkring 14 olika system för att hantera den dolda momsen.
– Kompensationen minskar vissa snedvridningar men ökar samtidigt komplexiteten. Företag kan bli både över- och underkompenserade eftersom ersättningen inte utgår från deras faktiska momskostnad. Med avdragsrätt skulle behovet av kompensationssystem minska och transparensen öka, säger Oscar Brissle.
”En stor näve grus i maskineriet”
För välfärdsföretagen får systemet konkreta konsekvenser. Jens Eriksson, vd för Aleris Sverige, en skandinavisk vårdgivare inriktad på specialistvård, beskriver momsfrågan som ”en stor näve grus i maskineriet”.
Om Aleris exempelvis behöver anlita en läkarkonsult uppstår en momskostnad som en offentligt driven verksamhet inte möter på samma sätt.
– Vi skulle kunna behandla fler och investera mer i ny teknik och nya lokaler, men ibland gör vi inte det eftersom det blir för dyrt. I slutändan påverkar det också möjligheten att exempelvis beta av vårdköer, säger Jens Eriksson.
Han pekar också på konkurrenseffekterna.
– Hård reglering kan vi som stor aktör hantera. Men den minskar konkurrensen från mindre företag, och då är det samhället som blir lidande.
Bradford Rohmer, utredare på Syntesia Policy & Economics och med erfarenhet från flera studier på momsområdet för Europeiska kommissionen, konstaterade att undantagen inom välfärden ursprungligen infördes för att tjänsterna skulle kunna tillhandahållas till rimliga kostnader. Samtidigt skapar undantag utan avdragsrätt snedvridningar – och regler som väl har införts är svåra att förändra.
Vill se nollbeskattad välfärd
Svenskt Näringsliv föreslår därför nollbeskattad välfärd. I stället för dagens undantag skulle välfärdsverksamheter få full avdragsrätt för ingående moms, samtidigt som ingen utgående moms belastar välfärdstjänsten.
– Vi vill ha en transparent momskedja där momsen inte blir en faktor i upphandlingar eller påverkar valet mellan offentlig och privat utförare. Systemet ska vara neutralt, enklare och mer transparent, säger Anna Sandberg Nilsson.
Oscar Brissle framhåller att avdrag direkt vid inköpstillfället dessutom skulle göra systemet betydligt enklare för företagen och minska behovet av olika schabloner och ersättningsmodeller.
För att nå hela vägen krävs förändringar av EU:s momsdirektiv, men mycket skulle kunna förenklas redan idag.
– Regelverket skapades på 1970-talet och behöver anpassas till dagens förutsättningar. Vi hoppas att rapporten kan bli ett startskott för den diskussionen, både i Sverige och på EU-nivå. Målet är en hållbar lösning där momsen inte snedvrider konkurrensen mellan offentliga och privata utförare, säger Anna Sandberg Nilsson.
Jens Eriksson välkomnar förslaget:
– Det här är en bra och elegant lösning. Med bättre förutsättningar kan vi bidra med mer innovation, ny kunskap och mer sjukvård – och i slutänden till att människor kan leva längre och friskare liv.