Halva skattebördan på en femtedel av hushållen
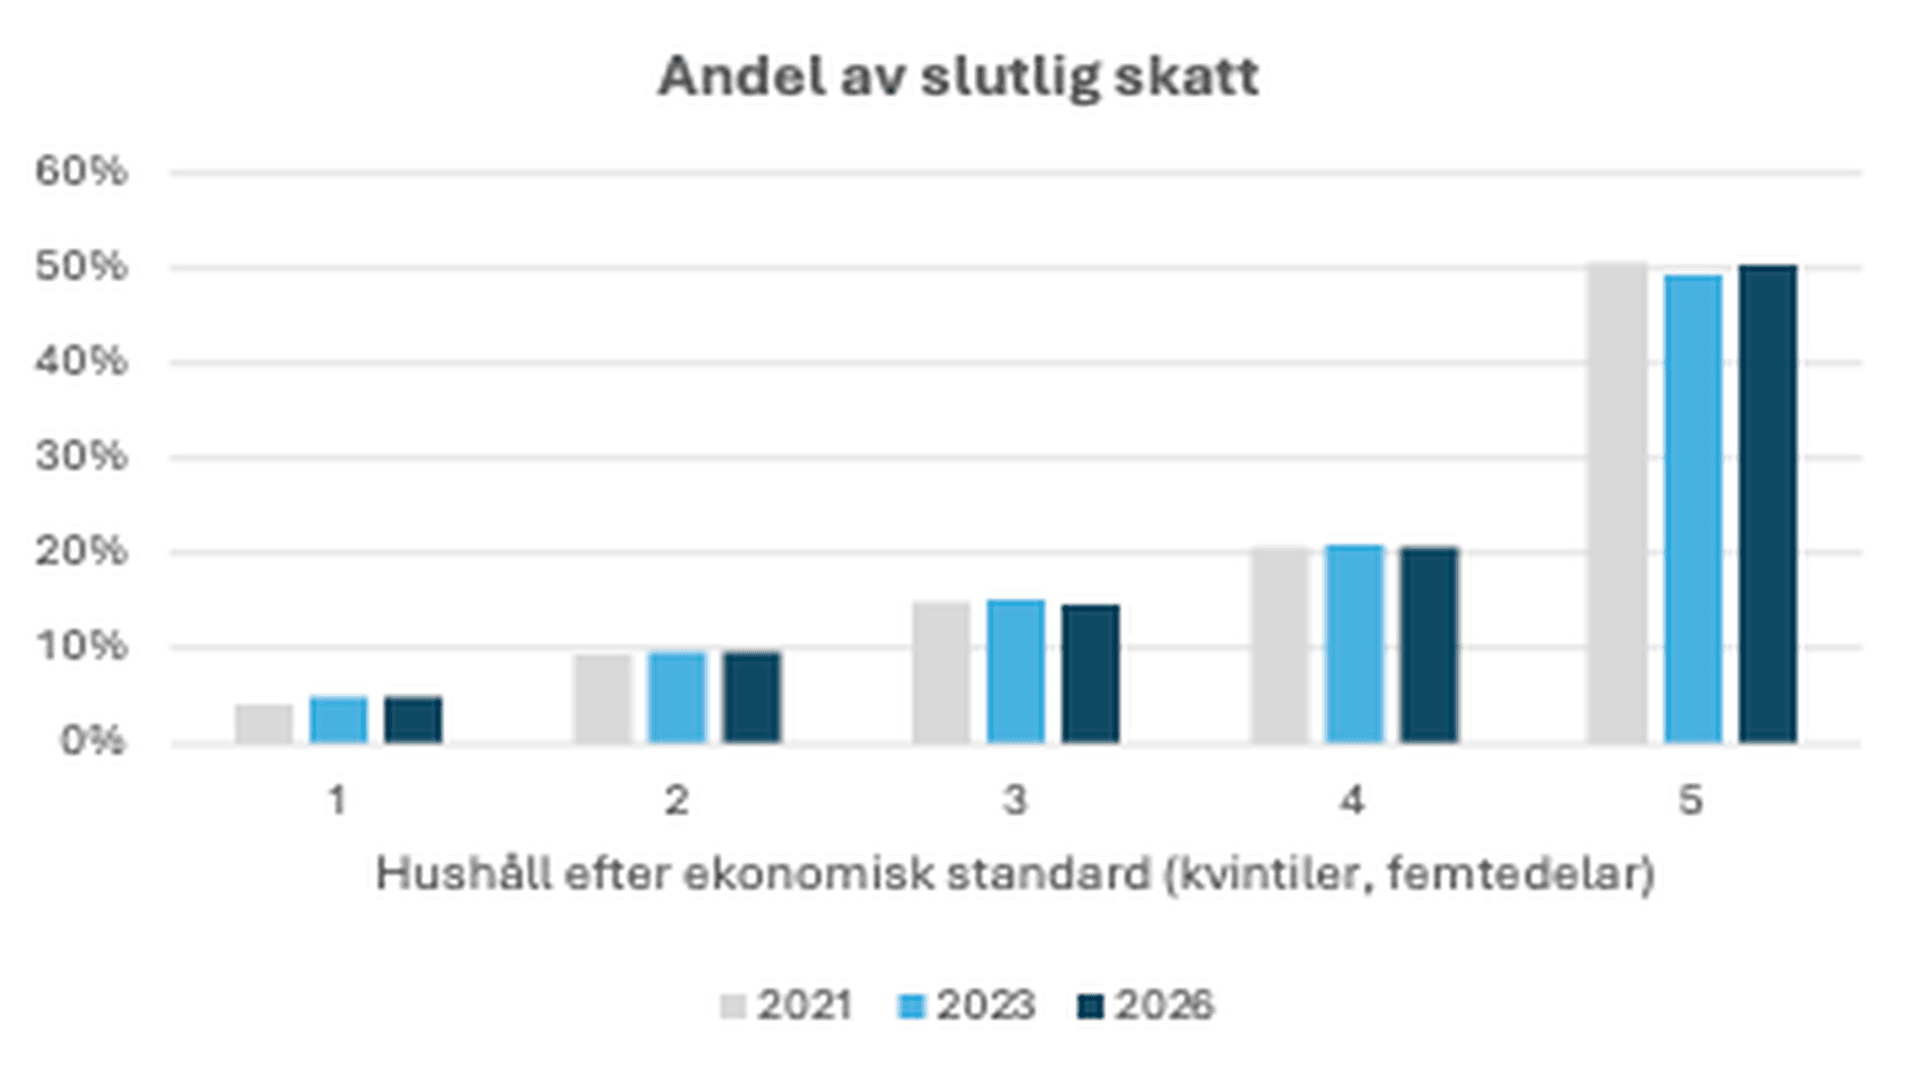
Den femtedel av hushållen med högst ekonomisk standard står för ungefär hälften av den slutliga skatten (se definition längst ner), medan den femtedel med lägst ekonomisk standard svarar för mindre än fem procent. Skillnaden beror både på inkomstskillnader och på progressivitet i skattesystemet.
Trots relativt många förändringar i skattereglerna under senare år har andelarna som visar hur mycket olika grupper betalar i skatt varit stabila över tid. Det speglar att de förändringar som ofta debatteras intensivt i samband med statsbudgetarna, i ett större perspektiv, är små i förhållande till de skattebaser de berör. Den slutliga skatten beräknas i FASIT-prognosen för 2026 uppgå till över 920 miljarder kronor. En typisk förbättring av jobbskatteavdraget, liknande den i 2026 års budget, motsvarar omkring 15 miljarder kronor fördelat över i princip alla arbetande hushåll. Sett till helheten är det alltså relativt små regelförändringar.
Källa: SCB (FASIT) samt egna beräkningar. 2026 utgörs av en prognos.
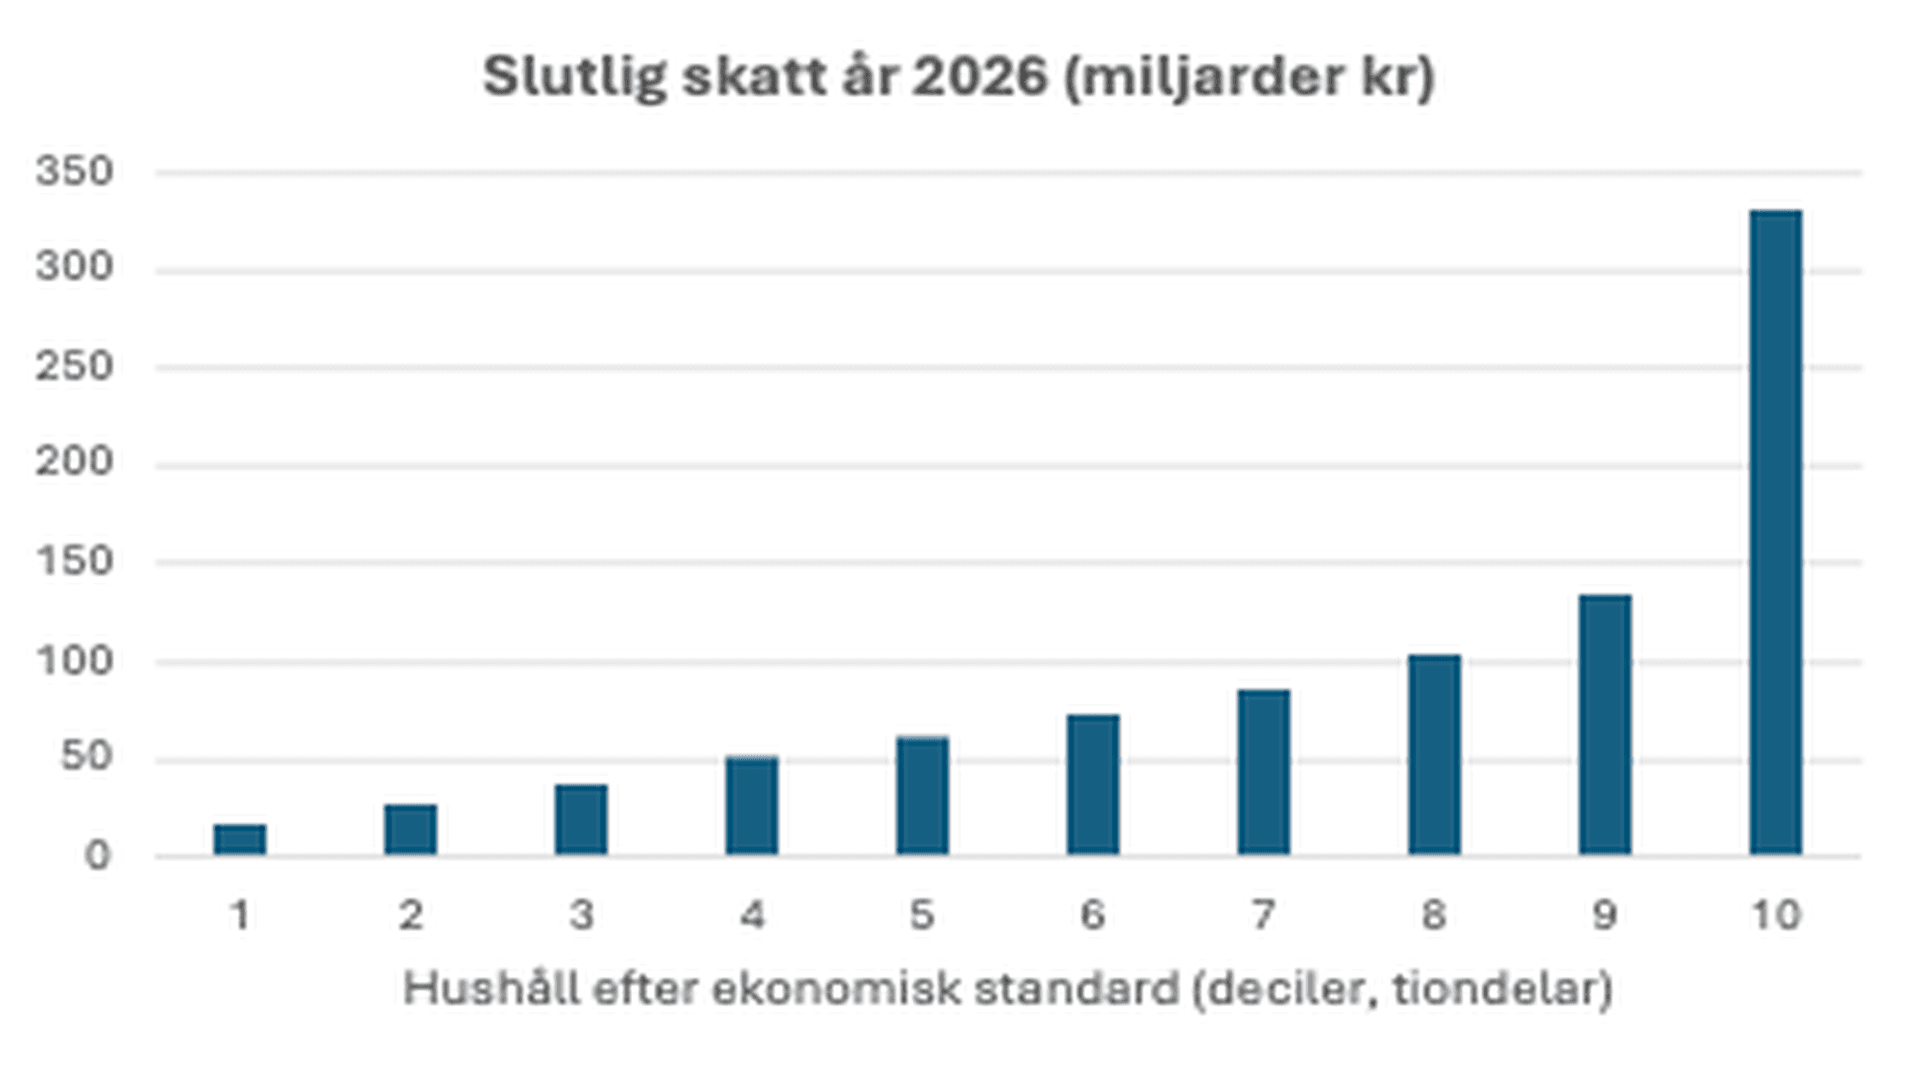
Uppdelat i deciler (tiondelar) framträder skillnaderna mellan hushållen ännu tydligare. Den tiondel med högst ekonomisk standard svarar då för drygt 35 procent, eller cirka 330 miljarder kronor, av den totala slutliga skatten.
Källa: SCB (FASIT) samt egna beräkningar. 2026 utgörs av en prognos.
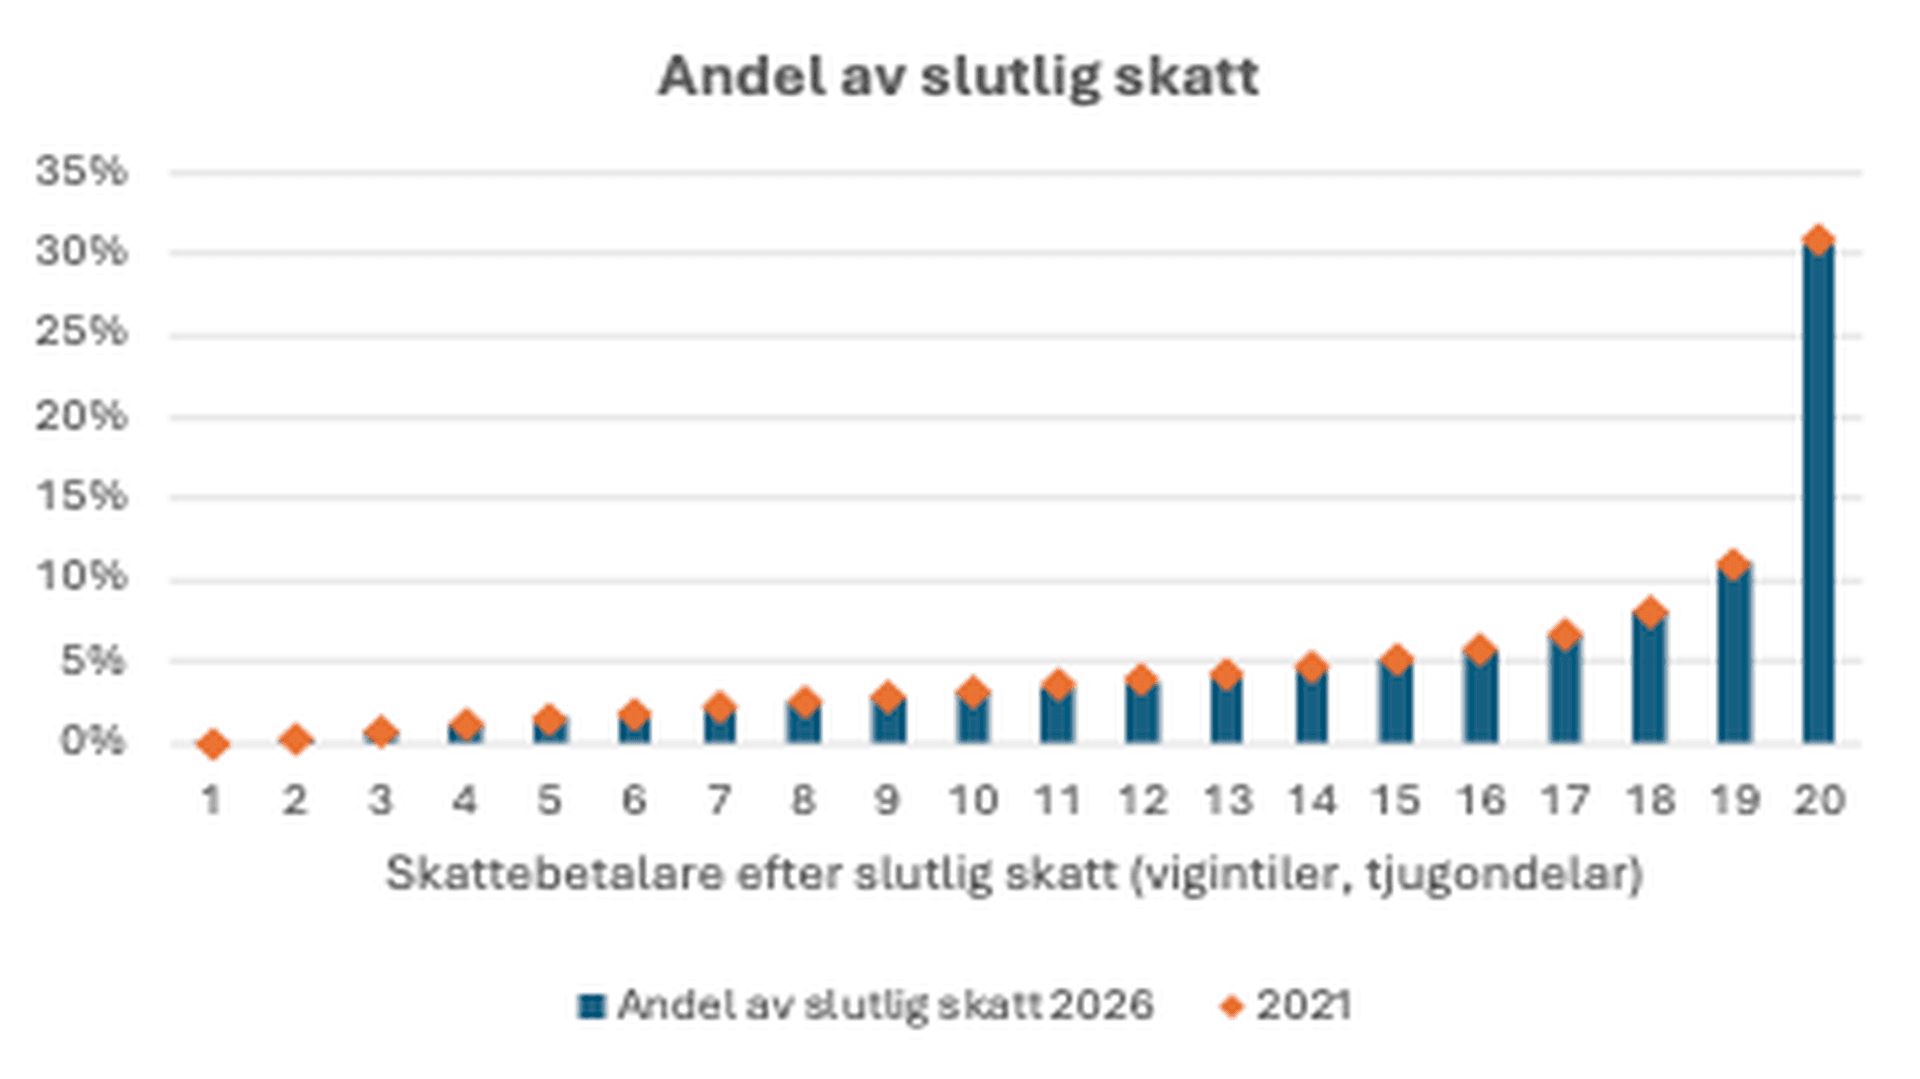
Samtidigt är det dock inte hushållet som beskattas i Sverige utan individen. Byter man till det perspektivet och rangordnar alla skattebetalare efter deras slutliga skatt ser man att den tjugondel som ligger högst upp i fördelningen svarar för drygt 30 procent av den slutliga skatten. Nästan en tredjedel kommer alltså från endast fem procent av skattebetalarna. Av diagrammet nedan framgår också att även dessa andelar har varit stabila över tid.
Källa: SCB (FASIT) samt egna beräkningar. 2026 utgörs av en prognos.
Det stabila mönstret är viktigt att ha med sig om skattedebatten återigen behöver hantera argument om att höja de högsta marginalskatterna. När en stor del av intäkterna redan bärs av de högsta inkomstgrupperna blir dessa också den mest känsliga skattebasen. Högre marginalskatter riskerar att mötas av beteendeförändringar i form av minskat arbetsutbud och mer skatteplanering. Resultatet blir att den offentliga intäkten blir betydligt mindre än vad en statisk kalkyl antyder. Skattebasen är inte huggen i sten utan påverkas av hur reglerna utformas. Dessutom består gruppen som hamnar i de högsta decilerna inte av samma individer år efter år, utan speglar livets skeden: från utbildning och etablering på arbetsmarknaden, via karriärens toppår, till pension. Skattedebatten är alltså sällan så enkel som den ofta låter.
Vilka skatter jämförs?
Analysen är gjord i SCB:s mikrosimuleringsverktyg FASIT. 2026 är en prognos. Måttet “slutlig skatt” avser FASIT:s beräknade slutliga skatt, dvs. skatter och avgifter i skatteuträkningen minus de skattereduktioner som faktiskt kan utnyttjas givet kvittningsutrymme.
I denna jämförelse ingår bl.a. kommunal och statlig inkomstskatt, kapitalskatt, allmän pensionsavgift, fastighetsavgift/fastighetsskatt, public service-avgift, begravningsavgift och egenavgifter för enskilda näringsidkare. Kyrkoavgift (och avgifter till trossamfund) ingår inte.
Från detta dras relevanta skattereduktioner, bl.a. jobbskatteavdrag, skattereduktion för allmän pensionsavgift, skattereduktion för underskott av kapital samt ROT/RUT.
Podd - De svenska skatteavtalen
De svenska skatteavtalen spelar en viktig roll för företagens möjligheter att investera och konkurrera internationellt. Genom att förhindra dubbelbeskattning skapar avtalen förutsägbara och långsiktiga spelregler för gränsöverskridande handel och investeringar.
Sofia Bildstein-Hagberg
Podd - Konkurrenskraftig bolagsskatt
I ett nytt avsnitt av Skattefrågan berättar Johan Hörberg om en ny rapport från Svenskt Näringsliv med förslag på hur det svenska bolagsskattesystemet kan stärkas. Bolagsskatten har central betydelse för investeringsviljan och förutsättningarna för långsiktig tillväxt.
Dags att ta internationella signaler på allvar
Svenskt Näringsliv (SN) publicerade nyligen en rapport i vilken ett antal reformförslag för en mer konkurrenskraftig svensk bolagsbeskattning presenteras. Målet är att stärka Sveriges investeringsklimat och långsiktiga tillväxt.
Johan Hörberg
Podd - En giftig cocktail
Nytt poddavsnitt där Oscar Brissle och Anna Sandberg Nilsson berättar om en ny rapport som presenterades i samband med Svenskt Näringslivs tillväxtvecka.
Svenskt Näringslivs välkomnar Tax Omnibus men efterfrågar tydligare förenklingar
Svenskt Näringsliv ansluter i sitt remissvar den 5 oktober om EU-kommissionens förslag om Taxation Omnibus till vad Näringslivets Skattedelegation (NSD) har anfört. Förslaget är ett omfattande paket för förenkling av EU:s regler om direkt beskattning.
Claes Hammarstedt
Kan man vinna på sänkt marginalskatt?
I ett nytt avsnitt av Skattefrågan beskriver Fredrik Carlgren vilka effekter sänkta marginalskatter kan få på kort och lång sikt. Utgångspunkten är en rapport som presenterades under Svenskt Näringslivs tillväxtvecka och som analyserar olika alternativ för sänkt marginalskatt.