Är momsen egentligen 26 procent?
Svenskt Näringsliv med hjälp av konsultföretaget Trinovo släpper idag den andra rapporten om momsens regelbörda med fokus på internationella transaktioner. Rapporten kompletterar en rapport från 2023 som behandlade inhemska transaktioner.
Den totala kostnaden kan nu därmed delas upp på nationell och internationell nivå. Resultaten visar att ungefär 15 procent, det vill säga 2,6 miljarder kronor, härstammar från internationell handel och resterande 85 procent rör inhemska transaktioner (14,9 miljarder kronor, uppräknat för 2022). Skillnaden beror till stor del på att färre företag engagerar sig i internationell handel än inom Sverige. Ungefär 71 procent av de stora företagen (+500 anställda) handlar på en internationell marknad jämfört med 6 procent av de allra minsta företagen.
Kostnaderna på aggregerad nivå skiljer sig mellan företagssegmenten för den internationella och inhemska hanteringen. På nationell nivå är det framför allt mindre företag som bär den största kostnaden medan större företag har högre kostnader vid gränsöverskridande verksamhet. Sannolikt beror det på att större företag har ett bredare utbud av varor och tjänster, mer komplexa affärsmodeller tillsammans med högre antal genomförda utlandstransaktioner. Det i sin tur leder till fler bedömningar och fler kostnadsdrivande processer vid handel med andra länder.
Om administrationskostnaderna bryts ned på företag återfinns samma mönster som i den första rapporten. Kostnaderna ökar med företagsstorlek. Däremot visar resultaten en relativt oväntad bild i jämförelsen mellan företagssegmenten vid inhemska och internationella transaktioner. Mindre företag med 1–49 anställda har lägre kostnad per företag vid internationell handel jämfört med inhemsk. Svaret kan ligga i att dessa företag har relativt sett raka processer när de ger sig ut på internationella marknader, som är komplexa att utvidga eller skala. Det skulle också kunna bero på att de är leverantörer till större företag som sätter upp vissa villkor för hur en transaktion ska se ut.
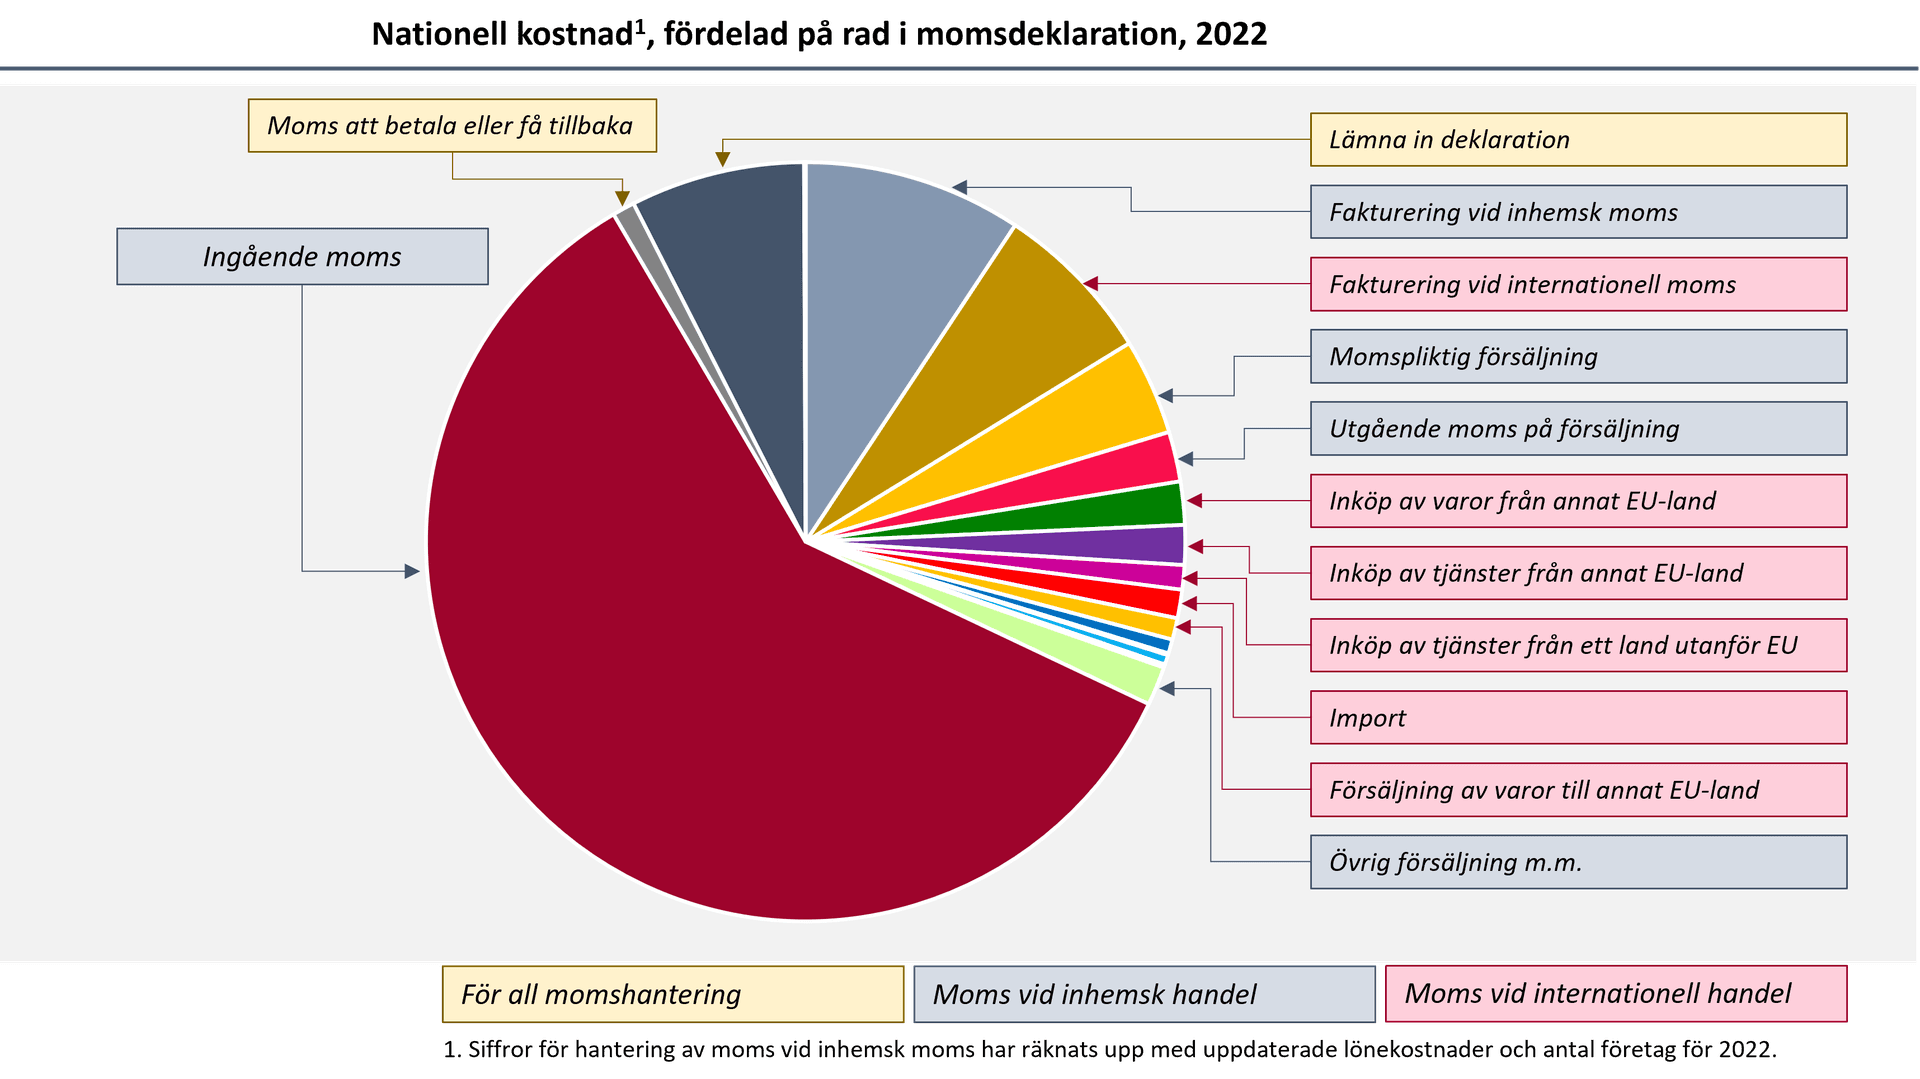
Diagrammet nedan illustrerar hur kostnaderna fördelas mellan olika processer. En stor del av problemen kan härledas till avdragsrätten för ingående moms. På nationell nivå står administrationen av ingående moms för cirka 70 procent av de totala kostnaderna. När studien inkluderar internationella transaktioner minskar denna andel, men administrationen av ingående moms utgör fortfarande över hälften av de sammanlagda administrativa kostnaderna. En del i arbetet med att säkerställa momsavdrag involverar systemuppsättning för kunder och leverantörer, en process som är särskilt tidskrävande vid gränsöverskridande transaktioner.
Resultaten visar att vi måste arbeta för enklare regler både på nationell och internationell nivå. Moms är en relativt effektiv skatt, med mindre snedvridande effekter på ekonomiska beslut än många andra skatter. Det vill säga när den fungerar som den ska utifrån sina syften och ändamål. Till viss del har regelförenklingsarbetet hörsammats från lagstiftarens sida. Utredningar avseende lokalhyresmoms, donationer och begagnade varor är pågående. På EU-nivå finns initiativ att se över momsdirektivet på kort och längre sikt. Regelförenklingsdiskussionen har lyfts högre på den politiska agendan både i Sverige och inom EU. Det är bra. Det är dessutom viktigt att reformarbetet fokuserar på förslag som säkerställer avdragsrätten, vilket skulle underlätta administrationen och minska kostnaderna.
I och med att företagen fungerar som uppbördsmän för momsen kommer det alltid att finnas en viss kostnad för administration. Det reformarbete som behövs handlar således om att förändra och förbättra där regelverket skapar onödig administration. Många möjliga momsreformer, presenterade av Svenskt Näringsliv, ämnar göra just detta. De flesta av förslagen kommer utan (större) offentligfinansiell prislapp, är möjliga att implementera utan att ändra momsdirektivet samt sänker kostnader för näringslivet, Skatteverket och domstolarna. Alltså perfekt lämpade för att genomföras och föreslås av Förenklingsrådet, Implementeringsrådet och Produktivitetskommissionen. Det gäller även i det särskilda uppdrag som Skatteverket fått att kartlägga och identifiera betungande regelverk där behovet av förenklingsåtgärder är som störst.
Regelförenklingsarbetet går i rätt riktning men mycket återstår. Fler förslag som sänker regelbördan behöver verkställas för att förbättra villkoren för svenska företag i stället för dagens dolda momsskattesats på 26 procent.
Podd - De svenska skatteavtalen
De svenska skatteavtalen spelar en viktig roll för företagens möjligheter att investera och konkurrera internationellt. Genom att förhindra dubbelbeskattning skapar avtalen förutsägbara och långsiktiga spelregler för gränsöverskridande handel och investeringar.
Sofia Bildstein-Hagberg
Podd - Konkurrenskraftig bolagsskatt
I ett nytt avsnitt av Skattefrågan berättar Johan Hörberg om en ny rapport från Svenskt Näringsliv med förslag på hur det svenska bolagsskattesystemet kan stärkas. Bolagsskatten har central betydelse för investeringsviljan och förutsättningarna för långsiktig tillväxt.
Dags att ta internationella signaler på allvar
Svenskt Näringsliv (SN) publicerade nyligen en rapport i vilken ett antal reformförslag för en mer konkurrenskraftig svensk bolagsbeskattning presenteras. Målet är att stärka Sveriges investeringsklimat och långsiktiga tillväxt.
Johan Hörberg
Podd - En giftig cocktail
Nytt poddavsnitt där Oscar Brissle och Anna Sandberg Nilsson berättar om en ny rapport som presenterades i samband med Svenskt Näringslivs tillväxtvecka.
Svenskt Näringslivs välkomnar Tax Omnibus men efterfrågar tydligare förenklingar
Svenskt Näringsliv ansluter i sitt remissvar den 5 oktober om EU-kommissionens förslag om Taxation Omnibus till vad Näringslivets Skattedelegation (NSD) har anfört. Förslaget är ett omfattande paket för förenkling av EU:s regler om direkt beskattning.
Claes Hammarstedt
Kan man vinna på sänkt marginalskatt?
I ett nytt avsnitt av Skattefrågan beskriver Fredrik Carlgren vilka effekter sänkta marginalskatter kan få på kort och lång sikt. Utgångspunkten är en rapport som presenterades under Svenskt Näringslivs tillväxtvecka och som analyserar olika alternativ för sänkt marginalskatt.