”Bolagsskatten måste bli en tillväxtfråga”
Bolagsskatten påverkar investeringar, finansiering och företagens möjligheter att växa. Ändå hamnar den ofta i skymundan i den ekonomisk-politiska debatten. Vid ett seminarium under Svenskt Näringslivs Tillväxtvecka diskuterades hur bolagsbeskattningen kan reformeras för att stärka svensk konkurrenskraft.
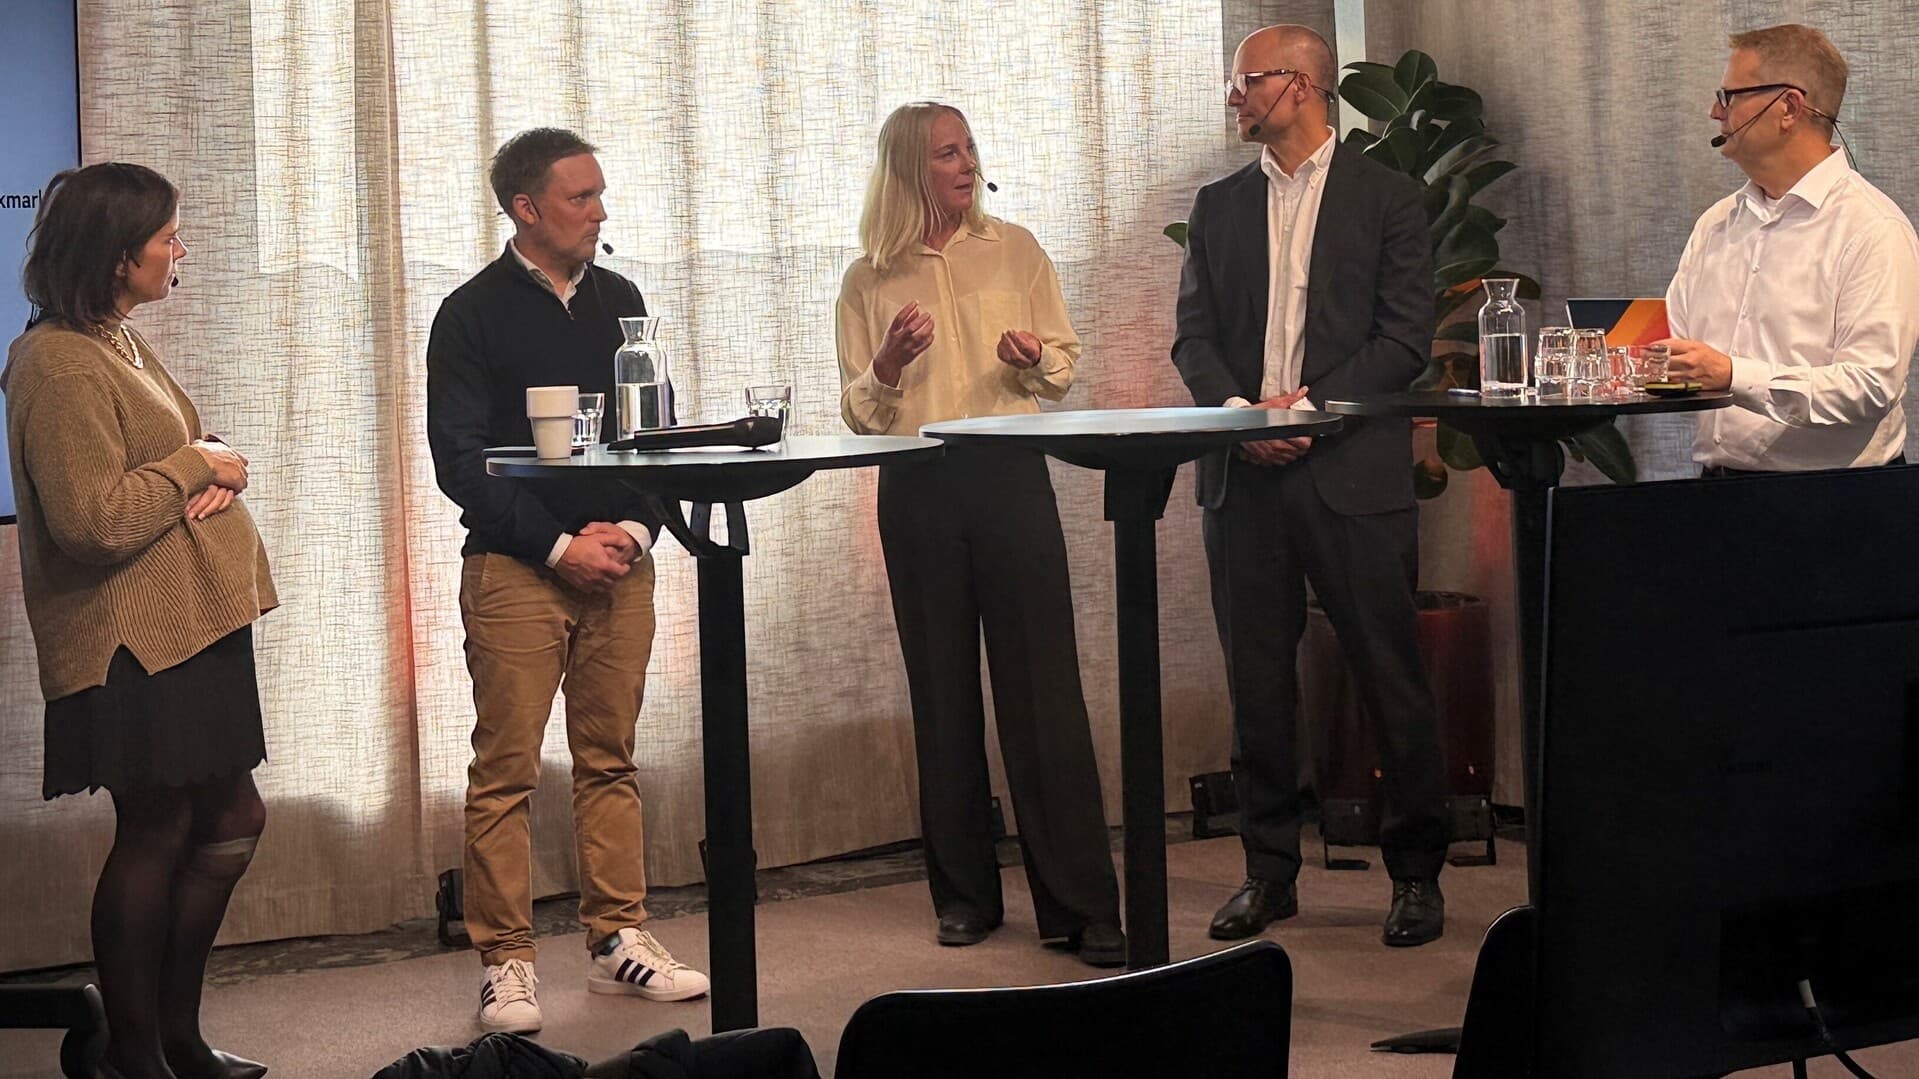
– Bolagsskatten är en av de mest skadliga skatterna för tillväxt, konstaterade skatteexperten Johan Hörberg, med hänvisning till bland annat OECD:s forskning och en ESO-rapport.
En förklaring är skattens så kallade incidens. Det är visserligen företaget som betalar in skatten, men kostnaden kan i slutänden bäras av konsumenter, underleverantörer, anställda eller ägare. Det kan ske genom bland annat högre priser, lägre löner, sämre lönsamhet eller minskad vilja att investera.
Trots ett ökat fokus på tillväxt och konkurrenskraft har bolagsbeskattningen inte stått särskilt högt på den politiska dagordningen.
- Under den gångna mandatperioden har flera utredningar och reformförslag presenterats, bland annat om sänkt bolagsskattesats, bättre ränteavdrag och skatteincitament för forskning och utveckling, utan att förslagen hittills genomförts.
Upp med bolagsskatten på dagordningen
Alexandra Ivanov Hökmark, tf politisk redaktör på Dagens Industri, konstaterade att tillväxtfrågorna visserligen fick större utrymme mot slutet av valrörelsen, inte minst sedan många företagsledare gav sig in i debatten. Men just bolagsskatten lyste med sin frånvaro.
– Jag har inte hört någon näringslivsföreträdare lyfta bolagsskatten. Och det är faktiskt inte bara under valrörelsen, sade hon. Det var fler paneler i Almedalen om statliga investeringar än om sänkt bolagsskatt.
Ivanov Hökmark pekade också på att tekniskt komplicerade skattefrågor har svårt att nå den breda politiska debatten. Vill näringslivet förändra detta behöver frågan därför prioriteras och kopplas tydligare till den större diskussionen om tillväxt och konkurrenskraft.
– Om det är en rekommendation jag skulle ha är det ju trots allt att börja fokusera på det man tycker är allra viktigast. Och driva det rätt hårt. För då kan det ju definitivt få genomslag.
Ur ett europeiskt perspektiv beskrev Ivanov Hökmark samtidigt bolagsbeskattningen som något som kan bli antingen en konkurrensfördel eller en konkurrensnackdel. Det gör frågan särskilt viktig när konkurrensen om investeringar mellan länder ökar.
Ny internationell konkurrens
Samtidigt förändras den internationella spelplanen. Den globala minimiskatten var tänkt att skapa mer likvärdiga förutsättningar, men USA har fått en så kallad side-by-side-lösning med ett eget system. Enligt Hörberg kan även andra stora ekonomier som Kina, Indien och Brasilien komma att välja egna modeller. Samtidigt har möjligheter öppnats att konkurrera genom olika skatteincitament.
– I det här läget måste Sverige börja se över hur konkurrenskraftiga de svenska bolagsskattereglerna är och anpassa sig till den nya verkligheten, sade Johan Hörberg.
Svenskt Näringsliv lyfter i en ny rapport fram ett antal principer för ett konkurrenskraftigt bolagsskattesystem. Det bör vara förutsägbart och neutralt, främja investeringar och innovation och inte försvåra företagens finansiering och möjligheter att växa. Bland reformförslagen finns förändrade ränteavdragsregler, förbättrade FoU-regler, större möjligheter att kvitta underskott och justerade skattemässiga avskrivningar. Rapporten tar också upp bland annat koncernbidrag och sponsringsavdrag.
Fabriksinvestering hundratals miljoner
Adam Brånby, ägare till Woolpower, gav ett konkret exempel på hur skattereglerna påverkar företagens beslut. Woolpower tillverkar sina produkter i Östersund och exporterar omkring 80 procent av produktionen. För några år sedan investerade företaget 120–140 miljoner kronor i en ny fabrik – en mycket stor investering för ett företag med en omsättning på omkring 300 miljoner kronor.
Företaget stod inför valet att låna pengar och bygga fabriken självt eller låta ett annat företag finansiera och bygga fastigheten och sedan hyra den. De ekonomiska realiteterna kunde vara snarlika, men skattereglerna behandlade alternativen olika eftersom hyran var avdragsgill medan ränteavdragen var begränsade.
– Besluten som man tar i företagen ska inte vara beroende av hur skatten är upplagd, sade Brånby.
Problemet med räntereglerna har enligt Hörberg varit känt sedan 2019 och det finns färdiga förslag till förändringar.
Ett konkret exempel är att EU-reglerna medger ett undantag i räntereglerna på tre miljoner euro, medan Sverige valt fem miljoner kronor. Det innebär att betydligt fler svenska koncerner omfattas av begränsningarna.
Besluten som man tar i företagen ska inte vara beroende av hur skatten är upplagd
Inte ett land företagen väljer bort
Anna Morgensterns, Tax Manager, Group Tax, från Sandvik framhöll att bolagsskatten kanske inte ensam styr ett investeringsbeslut, men att skattereglerna alltid finns med i kalkylen.
– Ett land med dåliga eller missgynnande regler kan man tendera att avstå ifrån. Det är där vi inte vill att Sverige ska hamna.
Hon efterlyste ett modernare och mindre komplext skattesystem och pekade bland annat på att dagens regelverk för ränteavdrag och FoU behöver förbättras. Sverige bör följa internationella regelverk men samtidigt utnyttja möjligheterna att göra de svenska reglerna så konkurrenskraftiga som möjligt.
Även reglernas komplexitet innebär kostnader. Morgensterns pekade på dubbelreglering och regler som kan låsa in kapital. Sådana förändringar kan vara relativt billiga för staten men samtidigt ge stora förbättringar för företagen. Brånby konstaterade att bolagsskatten blivit så komplicerad att även en utbildad ekonom ofta behöver ta hjälp av en skattejurist för att vara säker på att deklarationen blir rätt.
Rätt skatt vid rätt tidpunkt
För växande företag är det inte bara skattens storlek som spelar roll. Även tidpunkten för beskattningen är viktig.
Brånby beskrev hur företag i en expansionsfas samtidigt kan behöva låna, investera och bygga upp verksamheten under flera år. Bolagsskatten minskar då likviditeten just när kapitalbehovet är som störst.
– Jag skulle vilja se otroligt mycket mer möjligheter att skjuta upp den här skatten.
Förutsägbarhet och investeringar
André Lundqvist, Tax Manager, Group Tax, på Skanska, lyfte särskilt fram förutsägbarheten.
– Varje projekt eller investering börjar med en kalkyl och i den finns skatten med som en kostnad.
Osäkerhet om hur reglerna kommer att slå orsakar friktion och kan påverka investeringsbeslut. Lundqvist efterlyste också större användning av riktade incitament inom de ramar som EU-reglerna medger. Sverige har enligt honom varit försiktigare än många andra länder med sådana möjligheter, bland annat på infrastrukturområdet.
Panelen pekade samtidigt på att förbättrade bolagsskatteregler inte bara bör betraktas som en statsfinansiell kostnad. Bolagsskatten är en del av företagens samlade skatteavtryck. Om bättre regler leder till fler investeringar, fler anställda och växande företag kan det också ge ökade intäkter från andra skatter.
– Kan man stimulera tillväxt och mer företagsamhet så kommer man också generera intäkter på andra sidan, sade Lundqvist.
Budskapet från seminariet var att bolagsbeskattningen behöver ses som en del av Sveriges tillväxt- och konkurrenskraftspolitik. När den internationella konkurrensen om investeringar hårdnar blir frågan inte bara vilken skattesats Sverige har, utan om hela systemet är förutsägbart, begripligt och utformat för att företag ska kunna investera och växa.