Arbetsbeskattningen har parkerat på för hög nivå
Färska siffror visar att skatten för en genomsnittlig arbetstagare i Sverige ligger betydligt högre än OECD-genomsnittet. Även jämfört med övriga nordiska länder framstår den svenska skattebördan som tung.
I den nyligen publicerade, Taxing Wages 2022, jämförs arbetsbeskattningen i OECD:s 38 medlemsländer. Metoden för jämförelserna är att utgå från hur mycket en genomsnittlig arbetstagare tjänar och sedan beräkna hur stor andel skatt, inklusive arbetsgivaravgifter, denna individ betalar. För att också fånga in hur låg- och höginkomsttagare beskattas, inkluderas även typfall där lönenivåerna ligger på 67 respektive 167 procent av genomsnittet.
För svensk del kan man konstatera att förändringarna mellan 2020 och 2021 överlag var ytterst små. Skattekilen för en genomsnittlig arbetstagare sjönk endast med 0,1 procentenheter. Samtidigt var den högsta marginalskatten, mätt för en person som tjänar 167 procent av genomsnittet, oförändrad på 66 procent – högst av samtliga efter Belgien.
Att förändringarna skulle vara små var helt väntat givet att fjolårets största inkomstskattenyhet begränsade sig till introduktionen av det så kallade förvärvsavdraget. Detta kan som mest kan ge 1 500 kronor på årsbasis, det vill säga endast en dryg hundrapp extra i månaden. Den långsamma förändringstakten passar väl in i ett mönster vi sett under flera års tid nu. Faktum är att skattekilen för den genomsnittliga arbetstagaren knappt har förändrats alls sedan 2010. Efter det fjärde steget i jobbskatteavdraget uppgick skattekilen då till 42,8 procent. 2021 var motsvarande siffra 42,6.
Däremot hade arbetstagarna mer att glädjas åt under perioden dessförinnan, 2000-2010. Som framgår av diagrammet nedan minskade skattekilen under dessa år med över sju procentenheter, till största del på grund av jobbskatteavdraget, men även till viss del genom skattereduktionen för den allmänna pensionsavgiften (2000-2006) samt en något lägre arbetsgivaravgift.
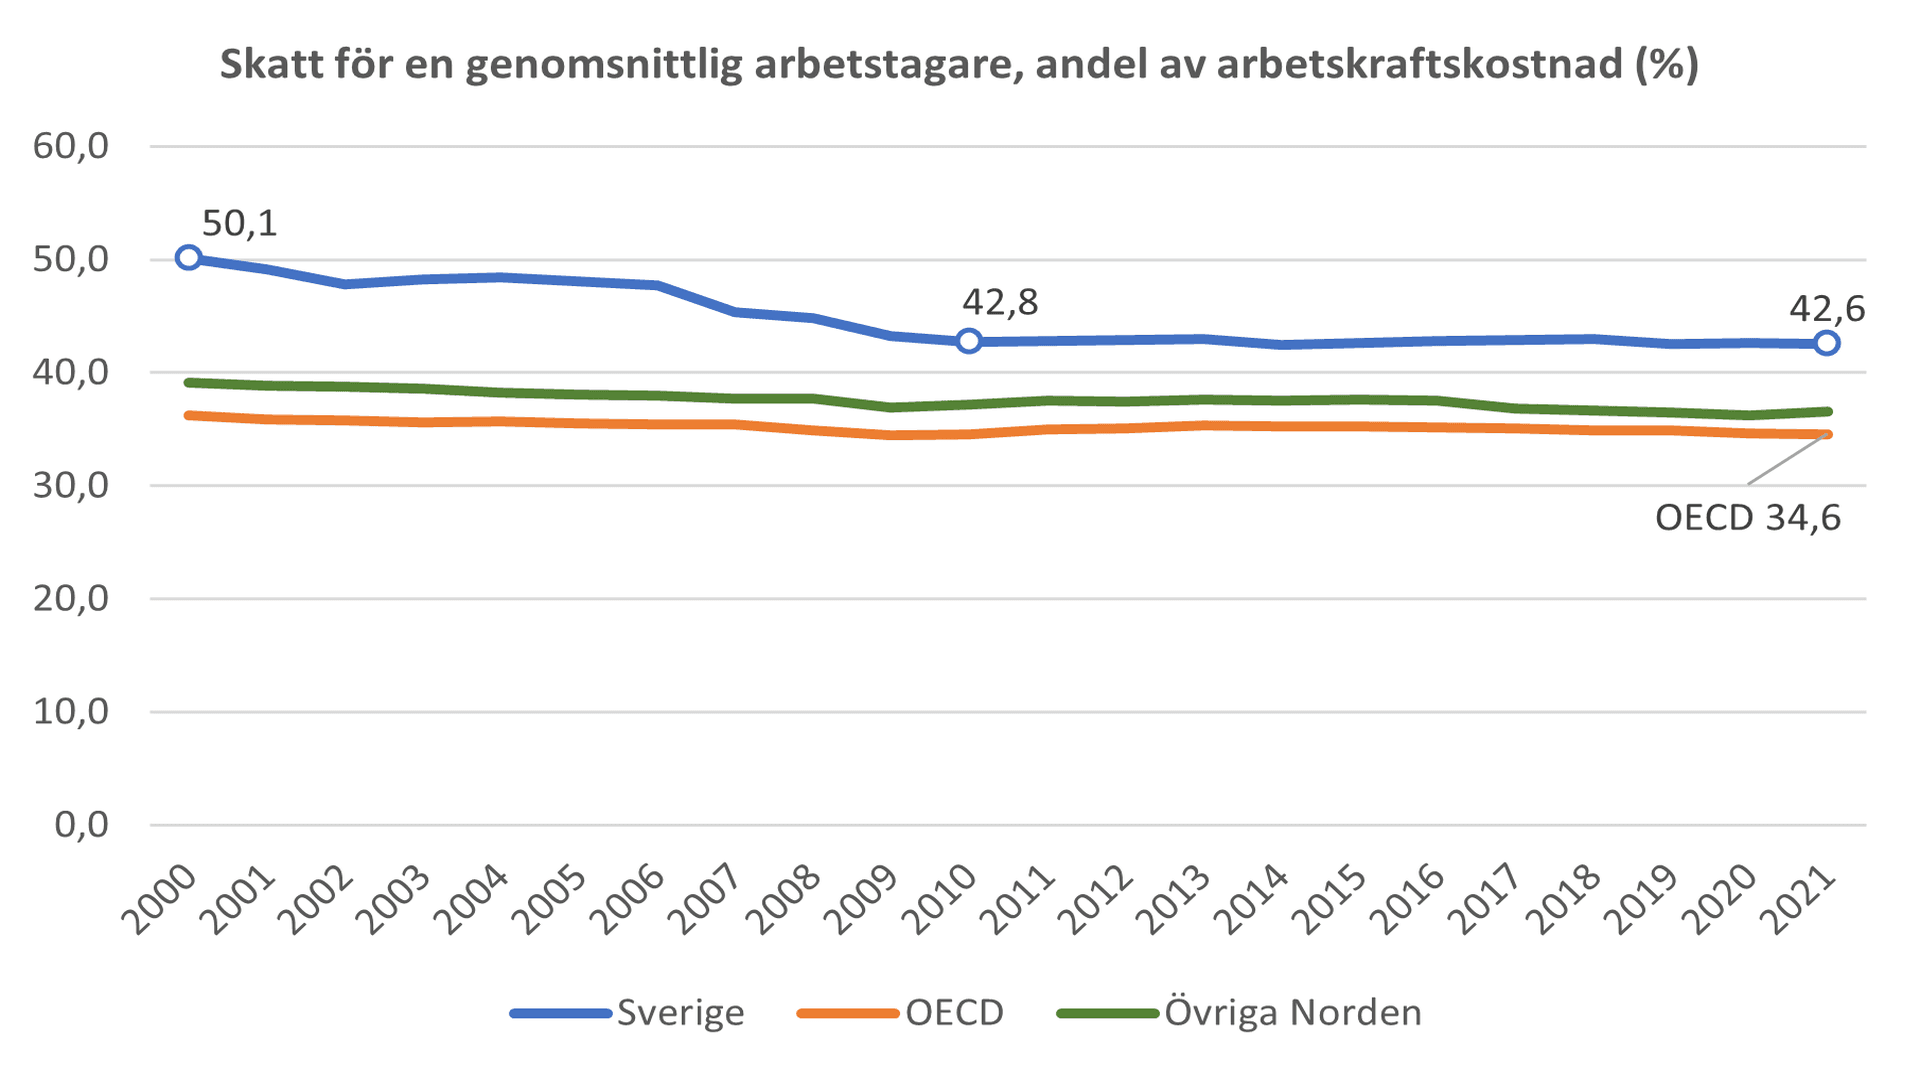
Problemet med det stagnerade reformtempot är att arbetsbeskattningen bitit sig fast på en alltför hög nivå. Detta gäller alltså inte enbart marginalskattens toppnivå utan även beskattningen av en genomsnittlig arbetstagare. I OECD uppgick denna skattekil till 34,6 procent förra året, det vill säga hela åtta procentenheter under Sveriges nivå. Nästan lika stort, sex procentenheter, var avståndet ner till genomsnittet för övriga nordiska länder.
Sverige har med andra ord en ganska lång väg att vandra innan vi når ner till mer konkurrenskraftiga nivåer. Årets förstärkning av jobbskatteavdraget, som alltså ännu inte återspeglas i OECD:s siffror, var därför en välkommen om än otillräcklig åtgärd. Framöver kommer mer betydande sänkningar att krävas. Fördelen med sådana reformer är att vi vet att de funkar. Exempelvis har utvärderingar pekat på att de första stegen av jobbskatteavdraget åtminstone gav 100 000 fler sysselsatta (se exempelvis här, här och här). Hade man tagit hänsyn till samtliga steg skulle siffran förstås blivit ännu högre. Sänkningar av de högsta marginalskatterna är om möjligt ännu klokare politik. Regeringen har där själva konstaterat att borttagandet av värnskatten förmodligen inte ens minskar skatteintäkterna (se s. 198 i budgetprop. 2020). Där handlar det alltså om skattesänkningar som leder till fler arbetade timmar, högre produktivitet och ökad efterfrågan i ekonomin utan att staten går miste om en enda skattekrona.
Mot denna bakgrund blir den relevanta frågan snarast: har Sverige råd att inte genomföra dessa skattelättnader? Har Sverige råd att inte närma sig OECD:s skattesnitt?
Skattekrånglet ska inte stoppa unga företagare

Invecklade skatteregler ska inte hindra gymnasieungdomar från att sälja tjänster genom ett UF-företag. I Ds 2026:21 föreslås därför ett nytt sätt att betala skatt. Förslaget kan göra det enklare för både UF-företagare och deras kunder.
- Katarina Bartels
Hur svårt ska det vara att få anstånd med en tvistig skatt?
För drygt ett decennium sedan uppmärksammade Svenskt Näringsliv problemen med att få anstånd med betalning av skatt i rapporten Anstånd i skattemål - hur tveksamt ska det vara? Ett nytt avgörande från Högsta förvaltningsdomstolen visar att problemen består (mål nr 3422-26).
Anders Nyquist
Skattefrågor till Fredrik Rosengren
Sedan i våras är Fredrik Rosengren Skatteverkets generaldirektör. Närmast kommer han från Kronofogdemyndigheten men innan dess har han en lång bakgrund på Skatteverket i andra chefsroller.
Sofia Bildstein-Hagberg
Kalifornien säger nej till miljardärsskatt

Väljarna i Kalifornien har nu sagt nej till en ny förmögenhetsskatt på miljardärer. Med röstsiffrorna 52,8 mot 47,2 procent konstaterar AP att resultatet nu är klart.
- Anders Ydstedt
Mer skattekontroll, mindre regelbörda

Skatteverket lyfts ofta fram som en nyckelaktör i arbetet mot ekonomisk brottslighet, oseriösa företag och osund konkurrens. Det är rimligt.
- Michaela Sand och
Lättnader i kraven på hållbarhetsrapportering
Regeringen har beslutat om en lagrådsremiss med förslag på höjda trösklar för krav på hållbarhetsrapportering. Förslagen bygger på ett ändringsdirektiv som EU antog tidigare i år inom ramen för det första Omnibus-paketet (Omnibus I).